Euro Digital e Drex: O Que as Moedas Digitais de Bancos Centrais Significam Para Portugal e Brasil
O dinheiro está a entrar numa nova fase de transformação digital. Em Portugal, o Banco Central Europeu prepara o caminho para o euro digital, enquanto, no Brasil, o Banco Central desenvolve o Drex, projeto associado à digitalização do real e à modernização dos serviços financeiros.
Estas iniciativas fazem parte de uma tendência internacional: o desenvolvimento de moedas digitais dos bancos centrais (CBDC). Ao contrário das criptomoedas privadas, estas soluções estão ligadas às autoridades monetárias e procuram adaptar as infraestruturas financeiras a uma economia cada vez mais digital.
Apesar das semelhanças, o euro digital e o Drex apresentam objetivos e modelos diferentes. O projeto europeu concentra-se numa possível nova forma de dinheiro público para pagamentos quotidianos, enquanto o brasileiro explora uma infraestrutura para transações com ativos digitais e serviços financeiros tokenizados.
O Que São Moedas Digitais de Bancos Centrais
Uma moeda digital de banco central, conhecida pela sigla CBDC, do inglês Central Bank Digital Currency, é uma forma digital de moeda fiduciária emitida e garantida diretamente pelo banco central de um país ou bloco económico. Ao contrário das criptomoedas como o Bitcoin, uma CBDC não é descentralizada nem especulativa: tem o mesmo valor legal que uma nota de euro ou um real em papel.
A diferença fundamental em relação ao dinheiro que já existe nas contas bancárias é que uma CBDC representa um passivo direto do banco central, e não de um banco comercial. Isto tem implicações profundas para a estabilidade financeira, a política monetária e a privacidade dos cidadãos.
| Característica | Dinheiro físico | Depósito bancário | CBDC |
|---|---|---|---|
| Emissor | Banco central | Banco comercial | Banco central |
| Formato | Físico | Digital | Digital |
| Risco de crédito | Nenhum | Risco do banco | Nenhum |
| Privacidade | Alta | Baixa | A definir |
| Programabilidade | Não | Limitada | Alta |
Euro Digital: O Projeto do Banco Central Europeu
O Banco Central Europeu (BCE) iniciou formalmente a fase de investigação do euro digital em 2021 e avançou para a fase de preparação em novembro de 2023. Em 2026, o projeto continua a desenvolver-se, aguardando legislação europeia que defina o seu quadro jurídico definitivo.
Objetivos e Características Previstas
O euro digital pretende ser um complemento ao dinheiro físico, não um substituto. Os principais objetivos declarados pelo BCE incluem:
- Soberania monetária: reduzir a dependência de sistemas de pagamento privados como Visa, Mastercard ou futuros sistemas de grandes tecnológicas.
- Inclusão financeira: garantir acesso a meios de pagamento digitais mesmo a quem não tem conta bancária.
- Pagamentos offline: permitir transações sem ligação à internet, replicando a funcionalidade do dinheiro físico.
- Privacidade seletiva: oferecer maior privacidade do que os pagamentos eletrónicos atuais, mas com mecanismos de cumprimento de normas anti-branqueamento de capitais.
Para Portugal, país com uma infraestrutura de pagamentos instantâneos já madura, o euro digital representaria uma camada adicional de modernização, mas também novos desafios de adaptação para bancos e comerciantes.
Preocupações com Privacidade e Desintermediação
Um dos debates mais intensos em torno do euro digital diz respeito à privacidade. O BCE afirma que não terá acesso aos dados das transações individuais, mas os críticos alertam que qualquer sistema programável pode, em teoria, ser usado para rastrear comportamentos financeiros ou impor restrições de uso.
Outro risco identificado é a desintermediação bancária: se os cidadãos puderem guardar euros digitais diretamente no BCE, os bancos comerciais podem perder depósitos, reduzindo a sua capacidade de conceder crédito. Para mitigar este risco, o BCE estuda limites de detenção por pessoa.
Quem acompanha a evolução dos marcos regulamentares fintech no Brasil e Portugal sabe que este equilíbrio entre inovação e estabilidade sistémica é o maior desafio regulatório da década.
Drex: A CBDC Brasileira em Fase de Testes
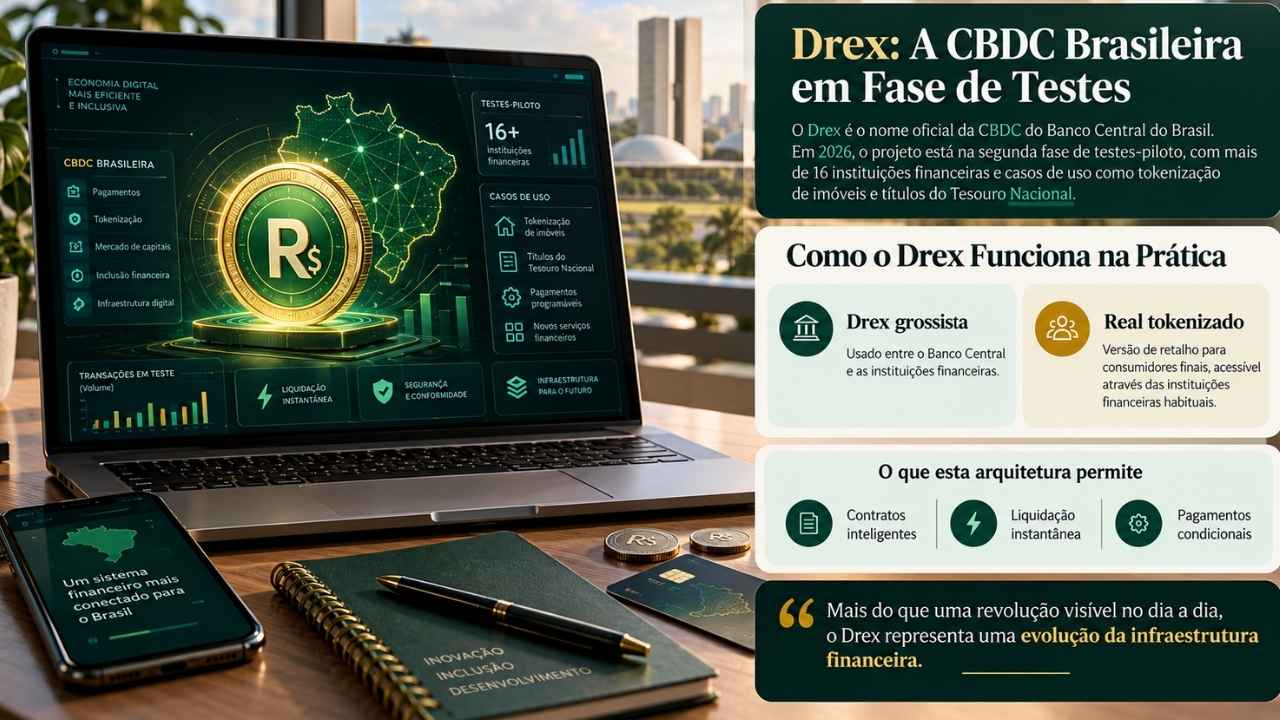
O Drex é o nome oficial da CBDC do Banco Central do Brasil, anteriormente conhecido como Real Digital. Em 2026, o projeto encontra-se na segunda fase de testes-piloto, envolvendo mais de 16 instituições financeiras e casos de uso reais, incluindo a tokenização de ativos como imóveis e títulos do Tesouro Nacional.
Como o Drex Funciona na Prática
O Drex opera numa rede baseada em tecnologia de registo distribuído (distributed ledger technology ou DLT), com acesso restrito a participantes autorizados pelo Banco Central. O modelo prevê dois níveis:
- Drex grossista: usado entre o Banco Central e instituições financeiras.
- Real tokenizado: a versão de retalho, que os consumidores finais utilizarão através das suas instituições financeiras habituais.
Esta arquitetura permite a criação de contratos inteligentes (smart contracts), abrindo caminho a produtos financeiros inovadores: empréstimos automáticos com colateral tokenizado, liquidação instantânea de operações de câmbio e pagamentos condicionais.
Para quem já utiliza aplicações fintech em Portugal e no Brasil, o Drex representa uma evolução natural da infraestrutura subjacente, mais do que uma revolução visível no dia a dia.
Drex e a Herança do Pix
O sucesso do Pix criou no Brasil uma cultura de pagamentos instantâneos sem paralelo na maioria dos países desenvolvidos. O Drex não substitui o Pix; antes, usa-o como camada de liquidação enquanto adiciona programabilidade e capacidade de tokenização de ativos. A combinação pode tornar o Brasil numa referência mundial em infraestrutura financeira digital.
Euro Digital e Drex: Impacto para Empresários e Consumidores
Para os Consumidores
A adoção do euro digital e Drex trará mudanças práticas que vão além da tecnologia:
- Pagamentos mais rápidos e baratos, especialmente em transações transfronteiriças.
- Acesso a novos produtos financeiros baseados em contratos inteligentes.
- Maior controlo sobre dados financeiros, se as garantias de privacidade forem implementadas corretamente.
- Riscos de exclusão digital para populações menos familiarizadas com tecnologia.
Para os Empresários
Os comerciantes e empresários precisam de se preparar para integrar novos meios de pagamento nas suas operações. Quem já investiu em modelos de negócio adaptados à economia digital estará melhor posicionado para absorver estas mudanças.
As PME devem acompanhar de perto os desenvolvimentos, especialmente no que diz respeito a:
- Custos de integração tecnológica.
- Obrigações de reporte e conformidade.
- Novas oportunidades em pagamentos internacionais Portugal-Brasil.
Para o Setor Financeiro
Os bancos comerciais enfrentam o maior impacto estrutural. A possibilidade de os clientes deterem moeda diretamente no banco central pressiona os modelos de negócio tradicionais. Ao mesmo tempo, surgem oportunidades em serviços de custódia de ativos tokenizados e na distribuição de CBDC como intermediários autorizados.
Quem trabalha em open banking em Portugal já conhece esta dinâmica: a regulação que parece ameaçar os bancos tradicionais acaba por criar novos papéis para quem se adapta rapidamente.
Privacidade, Segurança e o Debate sobre Controlo Estatal
Nenhuma análise do euro digital e Drex estaria completa sem abordar o debate mais sensível: o potencial de vigilância financeira por parte do Estado. Ao contrário das carteiras digitais seguras já existentes, que operam sobre infraestrutura privada, uma CBDC coloca o banco central no centro da arquitetura de pagamentos.
Os defensores argumentam que as salvaguardas técnicas e legais podem garantir privacidade equivalente ao dinheiro físico para pequenas transações. Os críticos, incluindo organizações de defesa dos direitos digitais, alertam que a programabilidade das CBDC cria riscos sem precedentes: moeda que pode expirar, ser restrita a certos bens ou bloqueada por decisão administrativa.
A experiência da China com o yuan digital, que inclui funcionalidades de expiração e restrições geográficas, é frequentemente citada como exemplo do que os sistemas ocidentais e brasileiros devem evitar. Para aprofundar este debate, vale a pena conhecer a análise sobre regulação de crédito digital na China.
A cibersegurança e privacidade de dados serão, por isso, dimensões críticas no desenho final de qualquer CBDC europeia ou brasileira.
Conclusão: Como se Preparar para a Era das CBDC
O euro digital e Drex representam a maior transformação da infraestrutura monetária desde a introdução das notas de banco. Em 2026, ambos os projetos estão em fases avançadas de desenvolvimento, mas ainda sem data definitiva de lançamento ao público em geral.
Passos concretos para diferentes públicos:
- Consumidores: acompanhem as comunicações do BCE e do Banco Central do Brasil; familiarizem-se com carteiras digitais e pagamentos instantâneos já disponíveis.
- Empresários: avaliem os custos e benefícios de integrar novos meios de pagamento; consultem especialistas em conformidade regulatória.
- Profissionais de fintech e banca: invistam na compreensão de contratos inteligentes, tokenização de ativos e arquiteturas DLT permissionadas.
- Investidores e analistas: monitorizem os avanços legislativos na União Europeia e no Brasil, pois o quadro regulatório determinará o ritmo e o modelo de adoção.
- Estudantes e investigadores: o campo das CBDC oferece oportunidades de investigação interdisciplinar em economia monetária, direito, tecnologia e ciência política.
A questão não é se o dinheiro digital emitido por bancos centrais chegará, é quando, em que condições e com que salvaguardas. Quem se preparar agora terá vantagem significativa quando a transição se tornar inevitável.


