Apps de Educação Financeira para Jovens: Como Estão a Transformar os Hábitos Financeiros dos Lusófonos
A forma como os jovens adultos lidam com o dinheiro está a mudar. Num mundo cada vez mais digital, as apps de educação financeira estão a tornar conceitos como poupança, orçamento pessoal e planeamento financeiro mais acessíveis. Para muitos jovens lusófonos, estas ferramentas representam uma oportunidade de desenvolver competências financeiras diretamente através do smartphone.
Em Portugal, no Brasil e noutros países de língua portuguesa, aplicações móveis combinam conteúdos educativos, desafios interativos, acompanhamento de despesas e objetivos de poupança para incentivar uma relação mais consciente com o dinheiro. Mas a transformação vai além da tecnologia. Ao permitir visualizar gastos, identificar hábitos de consumo e acompanhar metas financeiras, estas plataformas podem ajudar os utilizadores a passar do conhecimento à prática.
Por Que a Literacia Financeira dos Jovens Lusófonos Precisa de Atenção Urgente
A geração entre os 18 e os 35 anos enfrenta um contexto económico singular: inflação persistente, mercados de trabalho instáveis, custos de habitação em alta e uma crescente responsabilidade pela própria reforma. Ao mesmo tempo, é a geração mais conectada da história.
Segundo o relatório Global Financial Literacy Excellence Center (2023), menos de 33% dos adultos a nível mundial dominam conceitos como juro composto, diversificação e inflação. Entre os jovens lusófonos, esta percentagem é ainda mais baixa, agravada pela ausência de educação financeira obrigatória nos currículos escolares da maioria dos países de língua portuguesa.
O resultado prático é previsível: Dívidas de cartão de crédito com juros elevados, ausência de fundo de emergência, e planeamento para a reforma que começa demasiado tarde, ou nunca começa.
O Que São Apps de Educação Financeira para Jovens e Como Funcionam
As apps de educação financeira para jovens são plataformas digitais que combinam três funções essenciais:
- Educação, conteúdo sobre poupança, investimento, dívida e orçamentação.
- Gestão, ferramentas para controlar receitas, despesas e metas financeiras.
- Motivação, gamificação, desafios e recompensas que mantêm o utilizador envolvido.
Ao contrário de um livro de finanças pessoais ou de uma aula magistral, estas aplicações adaptam-se ao comportamento real do utilizador. Analisam padrões de gasto, enviam alertas personalizados e sugerem ajustes com base em dados concretos.
A integração com o open banking em Portugal representa um salto qualitativo: ao ligar a app diretamente às contas bancárias, o utilizador obtém uma visão consolidada e em tempo real das suas finanças, sem necessidade de inserção manual de dados.
As Principais Apps Disponíveis para o Mercado Lusófono
| App | País de Foco | Funcionalidade Principal | Gratuita? |
|---|---|---|---|
| Guiabolso | Brasil | Controlo de gastos e crédito | Sim (freemium) |
| Mobills | Brasil / Portugal | Orçamento e relatórios | Sim (freemium) |
| Monefy | Global / PT/BR | Registo rápido de despesas | Sim (básica) |
| Revolut | Portugal / Angola | Poupança automática e análise | Sim (plano base) |
| Organizze | Brasil | Gestão de contas e metas | Sim (freemium) |
Como as Apps de Educação Financeira para Jovens Mudam Comportamentos Reais
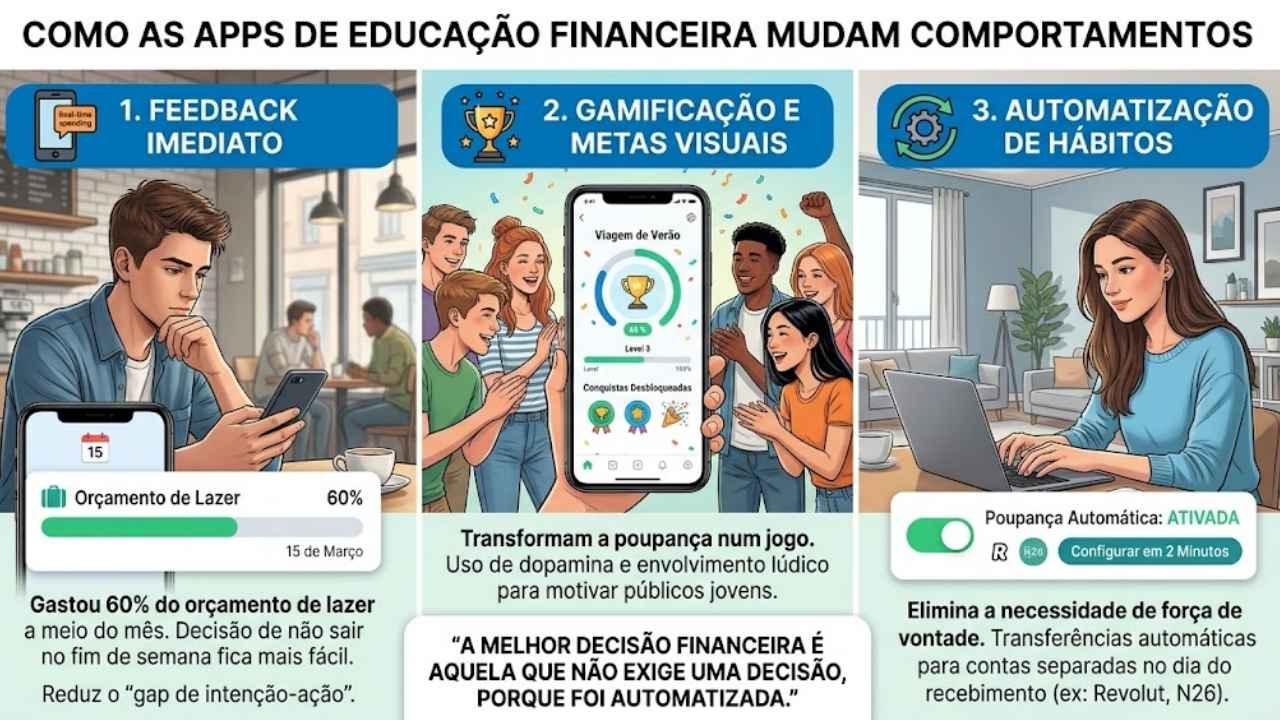
O verdadeiro valor destas ferramentas não está apenas na informação que fornecem, está na mudança comportamental que induzem. A ciência comportamental identifica três mecanismos-chave:
Feedback Imediato
Quando um jovem vê, em tempo real, que gastou 60% do orçamento de lazer a meio do mês, a decisão de não sair no fim de semana torna-se mais fácil. O feedback imediato reduz o chamado “gap de intenção-ação”, a distância entre saber o que é certo e efetivamente fazê-lo.
Gamificação e Metas Visuais
Apps que transformam a poupança num jogo, com níveis, conquistas e barras de progresso, aproveitam os mesmos mecanismos de dopamina que tornam os jogos digitais tão envolventes. Num contexto em que a inteligência emocional e o envolvimento lúdico influenciam a aprendizagem, estas estratégias revelam-se particularmente eficazes para públicos jovens.
Automatização de Hábitos
A poupança automática, transferir uma percentagem do salário para uma conta separada no dia em que é recebido, elimina a necessidade de força de vontade. Plataformas como a Revolut ou o N26 permitem configurar esta automatização em menos de dois minutos. Quem quer automatizar processos repetitivos para ganhar eficiência reconhece imediatamente o valor desta abordagem.
“A melhor decisão financeira é aquela que não exige uma decisão, porque foi automatizada.”
O Papel do Ecossistema Lusófono e das Comunidades Digitais
A adoção de ferramentas financeiras digitais não acontece no vácuo. O contexto social e comunitário tem um peso enorme. Jovens que participam em comunidades globais e lusófonas de empreendedorismo e inovação tendem a partilhar recursos, recomendar apps e criar responsabilidade mútua em torno de objetivos financeiros.
Grupos no WhatsApp, Discord e Telegram dedicados a finanças pessoais em português cresceram significativamente entre 2022 e 2026, funcionando como extensões informais das apps, onde os utilizadores partilham capturas de ecrã dos seus progressos, pedem conselhos e celebram metas alcançadas.
Esta dimensão social da literacia financeira é frequentemente subestimada, mas é um dos fatores mais preditivos de adesão a longo prazo.
Desafios e Limitações das Apps Financeiras no Contexto Lusófono
Apesar do potencial, existem obstáculos reais:
- Acesso digital desigual: Em Moçambique e em zonas rurais de Angola, a penetração de smartphones e de internet móvel ainda é limitada, restringindo o alcance destas ferramentas.
- Barreiras linguísticas e culturais: Muitas apps líderes de mercado estão disponíveis apenas em inglês ou não contemplam realidades como o kwanza angolano ou o metical moçambicano.
- Excesso de oferta: A proliferação de apps pode gerar paralisia de escolha, especialmente em utilizadores sem experiência prévia em gestão financeira.
- Privacidade de dados: A ligação a contas bancárias levanta preocupações legítimas sobre segurança, que precisam de ser endereçadas com transparência pelas plataformas.
A tecnologia, por si só, não resolve problemas estruturais. Tal como acontece com a tecnologia na experiência de viagem, o valor real emerge quando a ferramenta se adapta ao contexto e às necessidades específicas do utilizador.
Como Escolher a App Certa: Um Guia Prático
Antes de descarregar qualquer aplicação, é útil responder a quatro perguntas:
- Qual é o meu objetivo principal? Controlar gastos, poupar para um objetivo específico, aprender a investir, ou tudo ao mesmo tempo?
- Qual é o meu nível de conhecimento financeiro? Apps como o Mobills são mais intuitivas para iniciantes; plataformas de investimento exigem maior literacia.
- Preciso de integração bancária? Se sim, verificar se a app suporta os bancos disponíveis no país de residência.
- Qual é o meu orçamento para a própria app? A maioria oferece versões gratuitas funcionais, mas as funcionalidades avançadas são frequentemente pagas.
Dica prática: Começar com uma app de orçamentação simples durante 30 dias antes de avançar para ferramentas de investimento. A consistência supera a sofisticação.
Conclusão: Da Informação à Ação Financeira
As apps de educação financeira para jovens não são uma solução mágica, mas representam uma das ferramentas mais acessíveis e eficazes disponíveis para a geração lusófona que quer tomar o controlo das suas finanças em 2026. A combinação de feedback em tempo real, automatização de hábitos e comunidade digital cria condições para mudanças comportamentais duradouras.
Próximos passos concretos:
- Descarregar uma app de orçamentação esta semana e registar todas as despesas durante 30 dias consecutivos.
- Configurar uma transferência automática de poupança, mesmo que seja de um valor pequeno, o hábito importa mais do que o montante inicial.
- Juntar-se a uma comunidade online de finanças pessoais em português para manter a motivação e aprender com outros.
- Explorar as funcionalidades de open banking disponíveis em Portugal para obter uma visão integrada de todas as contas.
A literacia financeira não é um destino, é uma prática diária. E hoje, essa prática cabe no bolso.