10 Formas de Enviar Dinheiro Para Portugal ou Brasil Mais Barato Com Fintech
Enviar dinheiro para Portugal ou Brasil pode parecer uma operação simples, mas os custos nem sempre são tão transparentes quanto parecem. Entre comissões bancárias, taxas de câmbio e encargos de intermediários, uma transferência internacional pode acabar por custar mais do que o esperado.
Felizmente, as fintechs estão a oferecer alternativas aos métodos tradicionais. Plataformas digitais de remessas, contas multimoeda e serviços de transferência internacional permitem comparar custos, acompanhar pagamentos e, em determinadas situações, reduzir o valor gasto em cada operação.
No entanto, escolher a opção mais barata exige atenção. Uma plataforma que anuncia transferências sem comissão pode aplicar uma margem na conversão cambial. Da mesma forma, a rapidez da entrega, o método de pagamento e o país de origem podem influenciar o custo final.
Por Que os Bancos Tradicionais Saem Tão Caros
Antes de explorar as alternativas, vale a pena perceber onde o dinheiro desaparece. Os bancos tradicionais aplicam, em geral, três camadas de custo: uma comissão fixa de transferência, uma margem sobre a taxa de câmbio (que raramente é divulgada de forma clara) e, por vezes, comissões cobradas pelo banco intermediário (correspondent bank).
Numa transferência de 1.000 euros de um emigrante português em França para a família em Lisboa, é possível perder entre 50 e 80 euros nestas três camadas. Multiplicado por doze meses, o impacto anual é considerável.
Para quem quer compreender melhor como as plataformas digitais estão a transformar este setor, o guia sobre conceitos de fintech oferece uma base sólida antes de avançar para as ferramentas práticas.
10 Formas de Enviar Dinheiro para Portugal ou Brasil com Menos Custos
1. Usar Plataformas Especializadas em Remessas
Serviços como Wise, Remitly e WorldRemit foram criados especificamente para transferências internacionais. Utilizam a taxa de câmbio interbancária (mid-market rate) e cobram uma comissão fixa e transparente. Para enviar dinheiro para Portugal ou Brasil, estas plataformas são, na maioria dos casos, a opção mais barata disponível em 2026.
Dica prática: Antes de cada transferência, use um comparador como Monito ou Finder para verificar qual a plataforma com melhor custo total naquele momento.
2. Abrir uma Conta Multimoeda
Contas como as da Wise ou Revolut permitem manter saldos em euros, reais brasileiros e outras moedas. Isto significa que é possível converter dinheiro quando a taxa de câmbio é favorável, em vez de o fazer no momento da transferência. Para freelancers e profissionais que recebem em várias moedas, esta estratégia pode gerar poupanças significativas ao longo do ano.
3. Agendar Transferências Recorrentes
Muitas plataformas fintech permitem configurar transferências automáticas mensais. Além da conveniência, algumas oferecem taxas de câmbio fixas (rate lock) por períodos de até 12 meses. Para famílias que enviam um valor fixo todos os meses, esta opção elimina a incerteza cambial.
4. Aproveitar Carteiras Digitais Locais
No Brasil, o Pix transformou a receção de transferências internacionais. Algumas plataformas fintech já permitem enviar diretamente para uma chave Pix, eliminando intermediários. Em Portugal, os pagamentos instantâneos via MB WAY e SEPA Instant funcionam de forma semelhante, acelerando o processo e reduzindo custos.
5. Evitar Transferências em Moeda de Destino no Cartão
Quando se usa um cartão bancário estrangeiro para pagar ou transferir, o banco pode oferecer a “conversão dinâmica de moeda” (DCC). Esta opção aplica uma taxa de câmbio muito desfavorável. A regra é simples: recusar sempre a conversão automática e deixar a plataforma fintech fazer a conversão.
6. Transferências em Lote para Pequenas Empresas
Empresas e freelancers que pagam a vários fornecedores ou colaboradores em Portugal ou no Brasil podem usar funcionalidades de transferência em lote (batch payments). Plataformas como Airwallex ou Wise Business permitem enviar dezenas de pagamentos numa única operação, com uma única comissão, em vez de pagar por cada transação individualmente.
Para quem gere uma agência remota no Brasil e Portugal, esta funcionalidade pode representar uma poupança mensal muito relevante.
7. Comparar a Taxa de Câmbio, Não Só a Comissão
Um erro comum é escolher a plataforma com a comissão mais baixa sem verificar a taxa de câmbio aplicada. Uma plataforma que cobra 0% de comissão mas aplica uma margem de 3% sobre a taxa de câmbio pode sair mais cara do que outra que cobra 1% de comissão com a taxa interbancária real.
Como verificar: Consulte o site XE.com para obter a taxa de câmbio real do momento e compare com o valor que a plataforma está a oferecer. A diferença é a margem oculta.
8. Usar Aplicações Fintech com Programas de Referência
Muitas plataformas oferecem transferências gratuitas ou com desconto para novos utilizadores e para quem indica amigos. Para quem pertence a uma comunidade de emigrantes, portuguesa em Londres ou brasileira em Paris, por exemplo, partilhar um código de referência pode eliminar completamente a comissão nas primeiras transferências.
As aplicações fintech para Portugal e Brasil mais relevantes em 2026 incluem funcionalidades de referência que vale a pena explorar.
9. Verificar a Regulamentação e Segurança das Plataformas
Poupar nas comissões não vale a pena se a plataforma não for segura ou regulamentada. Em Portugal, as fintechs de pagamento são supervisionadas pelo Banco de Portugal e pela Autoridade Bancária Europeia. No Brasil, o Banco Central regula as instituições de pagamento.
Antes de usar qualquer serviço, confirme que está licenciado. O guia sobre marcos regulamentares fintech no Brasil e Portugal explica em detalhe os requisitos legais em vigor em 2026.
10. Explorar o Open Banking para Transferências Mais Baratas
O Open Banking permite que aplicações de terceiros acedam, com autorização do utilizador, às contas bancárias para iniciar pagamentos. Em Portugal, esta tecnologia está a criar novas possibilidades para enviar dinheiro para Portugal ou Brasil com custos muito reduzidos, sem sair do ecossistema bancário tradicional mas aproveitando a infraestrutura fintech. Saiba mais sobre como o Open Banking em Portugal está a mudar a gestão financeira pessoal e empresarial.
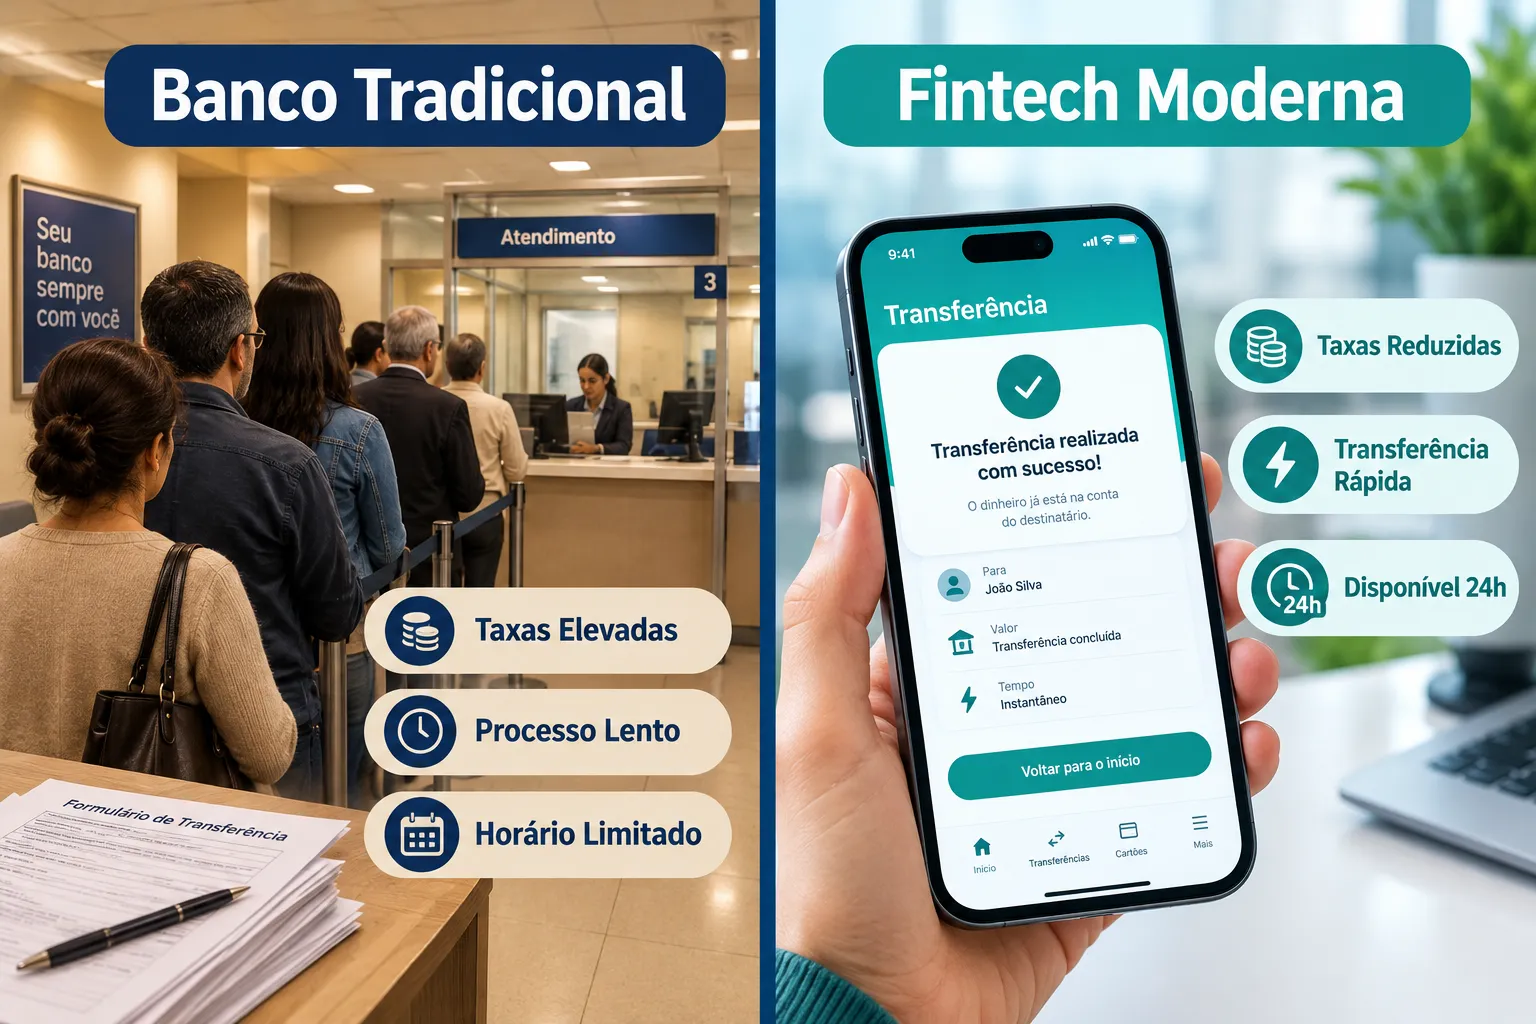
Comparação Rápida: Bancos vs. Fintech
| Critério | Banco Tradicional | Plataforma Fintech |
|---|---|---|
| Comissão média | 5%, 8% | 0,5%, 3% |
| Tempo de entrega | 2-5 dias úteis | Minutos a 24 horas |
| Transparência de taxas | Baixa | Alta |
| Disponibilidade | Horário bancário | 24 horas, 7 dias |
| App móvel | Limitada | Completa |
O Papel da Inclusão Financeira nas Remessas
Para muitas famílias em Portugal e no Brasil, as remessas não são apenas uma conveniência, são uma fonte essencial de rendimento. A fintech está a democratizar o acesso a serviços financeiros que antes exigiam conta bancária, documentação complexa e deslocações físicas. O movimento de fintech e inclusão financeira está a garantir que mesmo os destinatários sem conta bancária possam receber dinheiro através de carteiras digitais ou levantamentos em rede de agentes locais.
“Reduzir o custo das remessas em 5 pontos percentuais poderia devolver às famílias emigrantes mais de 16 mil milhões de dólares por ano a nível global.”, Banco Mundial
Conclusão
Enviar dinheiro para Portugal ou Brasil de forma econômica deixou de ser um privilégio reservado a quem tem acesso a produtos bancários premium. Em 2026, qualquer emigrante, freelancer ou pequena empresa tem à sua disposição um conjunto de ferramentas fintech que tornam as transferências internacionais mais baratas, rápidas e transparentes do que alguma vez foram.
Próximos passos recomendados:
- Abra uma conta gratuita numa plataforma como Wise ou Revolut e compare os custos com o seu banco atual numa transferência real.
- Configure uma transferência recorrente mensal e explore a opção de fixar a taxa de câmbio.
- Verifique se a plataforma escolhida está licenciada pelo Banco de Portugal ou pelo Banco Central do Brasil.
- Partilhe este guia com a sua comunidade de emigrantes, a poupança coletiva pode ser muito significativa.
A mudança começa com uma comparação. Faça-a antes da próxima transferência.