Reparar ou Substituir um Portátil de Escritório? Uma Folha de Custos Para PME Portuguesas
Decidir entre reparar ou substituir um portátil de escritório exige mais do que comparar a oficina com a loja. Para uma PME portuguesa, contam o tempo sem trabalhar, a configuração do equipamento, a continuidade das aplicações e a possibilidade de voltar a pagar pela mesma avaria. Esta folha de custos ajuda a colocar as duas opções na mesma base, com um exemplo fictício que pode substituir pelos seus orçamentos.
Antes dos euros, confirme se o computador ainda serve o trabalho
Comece por descrever o posto: aplicações utilizadas, documentos em simultâneo, videoconferências, monitores e necessidade de mobilidade. Um portátil suficiente para faturação e correio eletrónico pode já não servir para edição de vídeo. Compare equipamentos capazes de executar as mesmas tarefas; escolher uma máquina demasiado limitada apenas transfere o problema.
Peça ao responsável informático que confirme o suporte do sistema operativo e das aplicações durante o período que pretende manter o computador. Verifique também bateria, armazenamento, carregador, portas e sinais de outras avarias. Uma reparação do ecrã não resolve, por si só, um equipamento que deixou de satisfazer os requisitos de segurança da empresa.
Solicite um diagnóstico escrito: componente afetado, intervenção proposta, peças, mão de obra, prazo e condições da garantia do serviço. Pergunte se o diagnóstico é descontado no preço final. Essa resposta evita somar duas vezes a mesma despesa.
Leia Também: Sustentabilidade, Crescimento Verde e Economia Digital
Reparar ou substituir um portátil: a folha de custos
Escolha um horizonte comum, por exemplo 24 meses, e indique as condições necessárias para cada opção o cumprir. Não se trata de prever que uma reparação durará exatamente esse tempo. Trata-se de tornar visível a hipótese sobre a qual está a decidir.
Use a mesma base de IVA nas duas colunas e confirme com a contabilidade qual é a adequada à empresa. Os valores seguintes são inteiramente fictícios, não representam preços de mercado nem um tratamento fiscal recomendado.
| Rubrica | Reparar | Substituir |
|---|---|---|
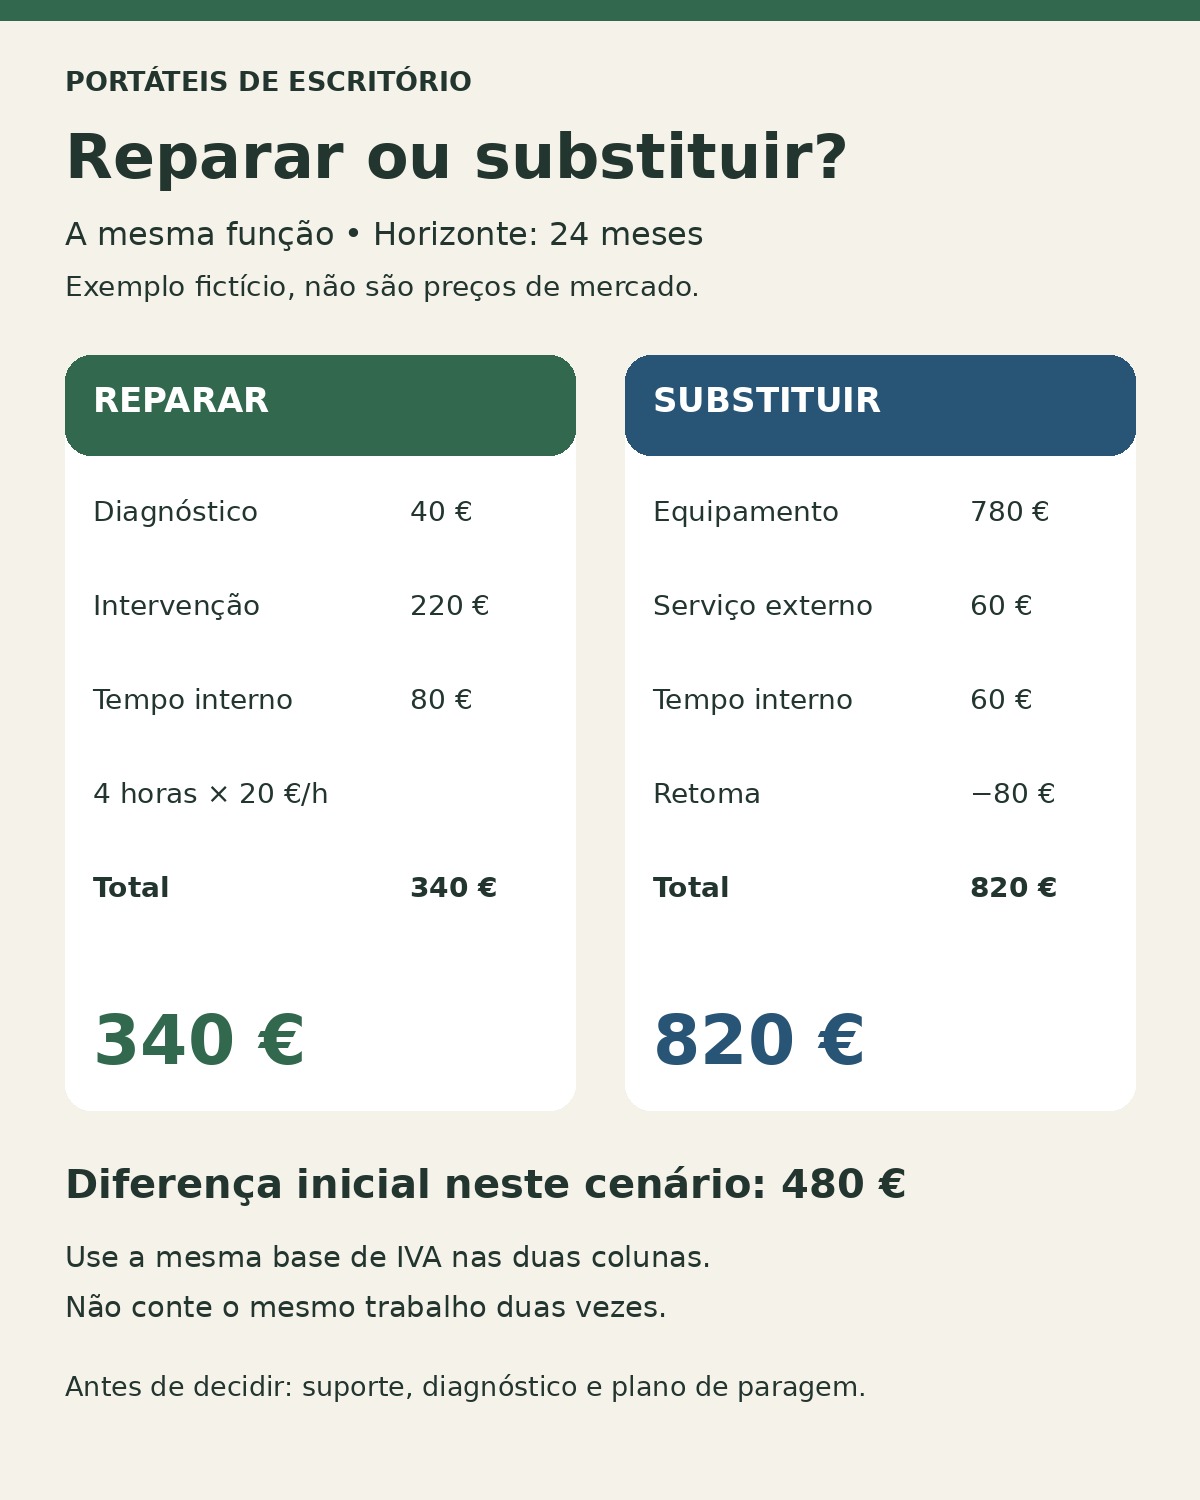
| Diagnóstico, não incluído na reparação | 40 € | 0 € |
| Reparação ou equipamento | 220 € | 780 € |
| Serviço externo de instalação e migração | 0 € | 60 € |
| Tempo interno: 20 €/hora neste exemplo | 4 horas = 80 € | 3 horas = 60 € |
| Equipamento provisório e outros encargos | 0 € | 0 € |
| Venda ou retoma confirmada, a deduzir | 0 € | 80 € |
| Total comparável | 340 € | 820 € |
Neste cenário, a diferença inicial é de 480 €. A coluna da substituição separa o serviço técnico externo do tempo do trabalhador a validar acessos, organizar ficheiros e retomar tarefas. Se a proposta de migração já incluir alguma dessas atividades, retire a sobreposição. O mesmo vale para horas de paragem e contratação temporária: não conte o mesmo trabalho perdido em duas rubricas.
Ao comparar os custos de reparar ou substituir um portátil, copie esta estrutura: custo comparável = intervenção ou compra + diagnóstico não incluído + instalação + tempo interno + solução provisória + outros encargos − valor de venda ou retoma confirmado. Identifique a origem de cada número: orçamento, registo interno ou hipótese. Deixe visíveis as despesas que ainda não conhece.
Como calcular o tempo sem inventar uma perda de vendas
Uma hora sem o portátil não equivale automaticamente a uma hora sem produzir. Pode haver outro computador disponível, tarefas que se façam noutro posto ou uma interrupção que afete apenas parte da equipa. Registe as horas efetivamente indisponíveis e a alternativa que existe.
A taxa de 20 €/hora da tabela é uma hipótese de cálculo. Substitua-a por um custo interno coerente com o objetivo da análise. Se incluir margem comercial perdida, documente a relação com encomendas ou trabalho que não pôde ser recuperado; não acrescente uma previsão de vendas sem fundamento apenas para justificar a compra.
Faça uma segunda conta para a hipótese desfavorável
A opção mais barata hoje pode exigir uma segunda intervenção. Pergunte à oficina quais os limites do diagnóstico e se há peças com desgaste que não serão substituídas. Não transforme uma impressão de risco numa percentagem aparentemente científica.
Em vez disso, escreva um cenário alternativo concreto: “Se a reparação falhar dentro de seis meses e for necessário comprar outro computador, quais os custos adicionais?” Some a intervenção inicial, a nova configuração e a paragem adicional, considerando eventuais coberturas do serviço. Compare também o que aconteceria se o equipamento de substituição tivesse de regressar ao fornecedor.
O objetivo é perceber quanto custa estar errado e se a empresa consegue suportar esse resultado. Uma máquina de reserva pode tornar uma reparação viável num posto e inadequada noutro. Não existe uma percentagem universal do preço de compra que resolva estas diferenças.
A vida útil tem valor ambiental, com condições
A Agência Europeia do Ambiente explica que prolongar a utilização de equipamentos eletrónicos pode reduzir impactes ambientais. A decisão concreta depende, entre outros fatores, da durabilidade e da utilização: manter uma máquina funcional não equivale a conservar um equipamento sem condições para o trabalho.
Em Portugal, a Agência Portuguesa do Ambiente inclui a reutilização e o prolongamento da vida dos produtos na prevenção de resíduos. Este enquadramento ajuda a acrescentar uma pergunta à folha: a intervenção devolve utilidade real ao portátil ou apenas adia uma substituição já inevitável?
Não atribua uma poupança de carbono ao seu caso sem dados específicos. Pode, contudo, registar reparações, meses adicionais de utilização e destino dos equipamentos. A nossa análise sobre economia verde e digital desenvolve a relação entre atividade digital e utilização de recursos.
Feche a decisão e prepare a passagem
- Guarde os dois orçamentos, o horizonte escolhido e os requisitos do posto.
- Confirme quem autoriza a despesa, o limite aceite e o plano de trabalho durante a intervenção.
- Antes de entregar o portátil, valide a cópia de segurança e o acesso aos ficheiros de que a equipa precisa. Combine com o apoio informático o acesso estritamente necessário à reparação.
- Na substituição, confirme aplicações, licenças, autenticação e recuperação de contas antes de retirar o equipamento antigo de serviço.
- Para venda, doação ou encaminhamento como resíduo, peça um procedimento adequado para os dados e registe o destino.
Para reparar ou substituir um portátil com critério, a resposta deve caber numa frase verificável: “Escolhemos esta opção porque satisfaz os requisitos, custa este valor nas condições registadas e tem esta alternativa em caso de falha.” A folha não elimina a incerteza; permite decidir com os números e as responsabilidades à vista.