O Custo de 100 Pedidos Online: Embalagem, Devoluções e Taxas da Plataforma
O custo de 100 pedidos online não é apenas o valor das mercadorias vendido pela loja. Embalagem, frete subsidiado, taxas, tempo de preparação e devoluções consomem parte da receita. A conta fica mais útil quando você acompanha um grupo definido de pedidos, registra o que voltou ao estoque e separa faturamento, recebimento e resultado do período.
Este guia usa um cenário inteiramente fictício em reais para mostrar o cálculo, sem preços de fornecedores ou médias de mercado. Substitua os números pelos documentos da sua operação e valide com a contabilidade os tributos e critérios contábeis aplicáveis.
Defina quais são os 100 pedidos
Escolha um grupo que possa ser reconciliado: por exemplo, os primeiros 100 pedidos enviados em determinado mês. Não misture pedidos recebidos, cancelados antes do envio e entregas de meses anteriores. Guarde o identificador de cada venda e acompanhe as devoluções desse mesmo grupo até a data de fechamento.
Use duas datas: a do evento e a do pagamento ou estorno. A plataforma pode descontar uma taxa hoje e repassar a venda depois. Isso altera o caixa, mas não transforma a data de repasse em uma nova venda. Registre também ajustes posteriores, pois um lote encerrado cedo pode parecer mais rentável antes da chegada das devoluções.
Leia Também: 10 Centros de Distribuição Impulsionando o Crescimento do Comércio Eletrônico em Portugal
Custo de 100 pedidos online: um exemplo que fecha
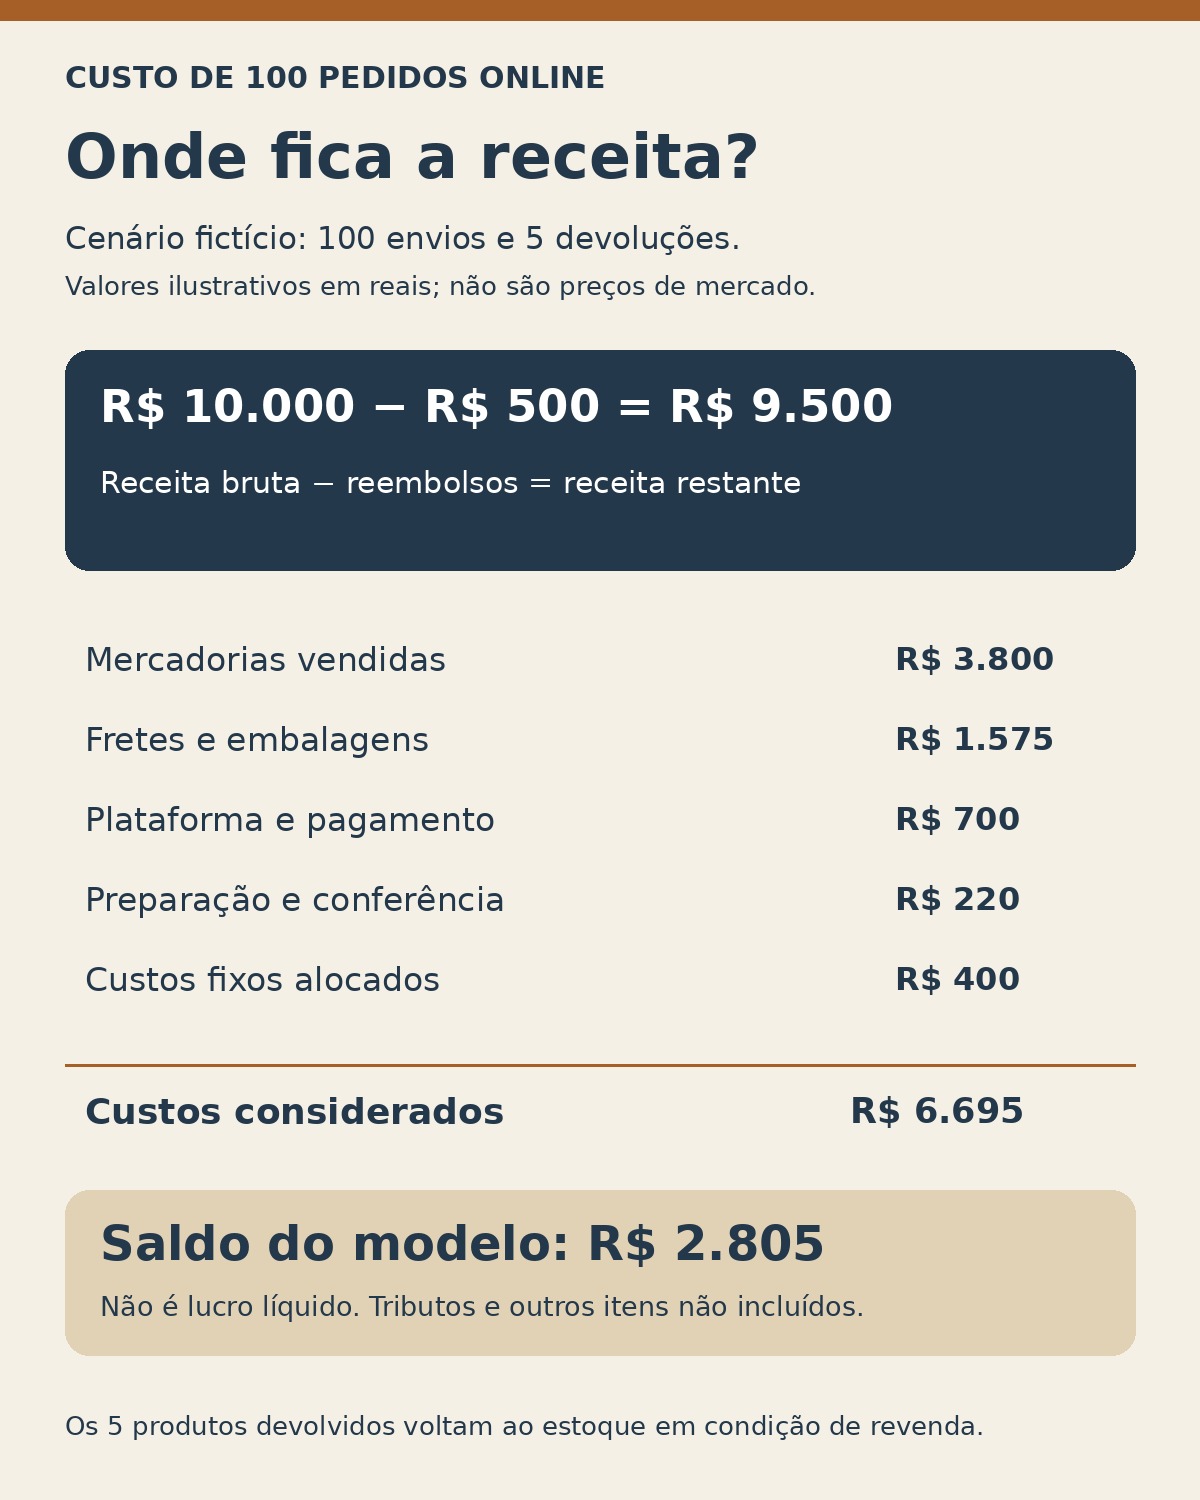
Imagine 100 pedidos com uma unidade de R$ 100 em cada um, sem frete cobrado do cliente. Cinco vendas são devolvidas e reembolsadas integralmente. Neste exemplo, os cinco produtos voltam em condições de revenda; portanto, seu custo de aquisição retorna ao estoque, enquanto frete e trabalho já realizados continuam na conta.
| Item | Hipótese usada | Valor |
|---|---|---|
| Receita bruta dos produtos | 100 × R$ 100 | R$ 10.000 |
| Reembolsos dos produtos | 5 × R$ 100 | −R$ 500 |
| Receita após reembolsos | 95 vendas mantidas | R$ 9.500 |
| Mercadorias efetivamente vendidas | 95 × R$ 40 | R$ 3.800 |
| Frete de saída | 100 × R$ 12 | R$ 1.200 |
| Embalagens | 100 × R$ 3 | R$ 300 |
| Taxa da plataforma | 5% da receita bruta; sem restituição nesta hipótese | R$ 500 |
| Processamento do pagamento | R$ 2 por pedido; separado da taxa anterior | R$ 200 |
| Frete de retorno | 5 × R$ 15 | R$ 75 |
| Preparação dos envios | 100 × 6 minutos; R$ 20/hora | R$ 200 |
| Conferência das devoluções | 5 × 12 minutos; R$ 20/hora | R$ 20 |
| Custos fixos alocados ao grupo | Critério interno ilustrativo | R$ 400 |
| Total dos custos considerados | Soma das despesas e mercadorias acima | R$ 6.695 |
| Saldo do modelo antes dos itens não incluídos | R$ 9.500 − R$ 6.695 | R$ 2.805 |
Tributos, publicidade, juros e outras despesas não foram incluídos. O saldo de R$ 2.805 não deve ser apresentado como lucro líquido da loja. Os R$ 400 de custos fixos também precisam de uma base explícita: proporção do volume, horas utilizadas ou outro critério adequado, aplicado sem repetir a mesma despesa em vários grupos.
O custo considerado por pedido enviado é R$ 66,95. Dividido pelas 95 vendas mantidas, fica em aproximadamente R$ 70,47. São duas perguntas diferentes; informe o denominador sempre que comparar períodos.
O que a devolução realmente muda
O reembolso reduz a receita; não deve ser somado novamente como uma despesa se já foi abatido dela. A mercadoria devolvida em condição de revenda volta ao estoque no modelo, mas a embalagem usada, o transporte e a conferência não desaparecem. Se o item estiver danificado, registre a perda ou desvalorização adequada, em vez de assumir recuperação integral.
No Brasil, o guia de comércio eletrônico do Procon-SP esclarece o direito de arrependimento e informa que não se pode cobrar frete de devolução do consumidor nesse exercício. Planeje esse fluxo no orçamento; não transforme a necessidade de preservar margem em uma cobrança indevida.
A orientação da Agência Gov sobre compras online também destaca transparência, atendimento e devolução de valores. Diferencie arrependimento, defeito, extravio e política comercial adicional: cada situação pede registro e análise próprios.
Confira a base de cada taxa
Uma comissão pode incidir sobre produtos, frete ou outro valor definido no contrato. A taxa do pagamento pode já estar incluída na comissão anunciada. Ao calcular o custo de 100 pedidos online, use o extrato de liquidação para evitar cobrar duas vezes a mesma função na planilha.
Registre percentual, parcela fixa, base de incidência, regras de restituição e antecipação. No exemplo, a ausência de restituição é apenas uma hipótese matemática. Não a aplique à sua plataforma sem conferir o contrato e os lançamentos reais. Uma mudança de parcelamento pode afetar o custo financeiro e o caixa mesmo quando a quantidade de pedidos permanece igual.
Embalagem barata não é a única variável
Some caixa, proteção, fita, etiqueta e material descartado. Observe se o tamanho aumenta o frete ou favorece avarias. Uma redução pequena no material pode perder sentido se criar reenvios; isso precisa ser verificado nos registros, não presumido.
A discussão sobre embalagens no comércio eletrônico ajuda a ampliar os critérios de escolha. Para o cálculo financeiro, mantenha separados preço, resistência e alegações ambientais: nenhum desses fatores comprova automaticamente os outros.
Feche o grupo com um roteiro repetível
- Reconcilie os 100 identificadores com vendas, envios, cancelamentos e reembolsos.
- Associe taxas e fretes aos documentos efetivamente cobrados.
- Confirme o destino dos produtos devolvidos: estoque, reparação, descarte ou perda.
- Registre horas de preparação e retorno sem duplicar salários já alocados.
- Atualize ajustes tardios e documente o critério dos custos fixos.
O custo de 100 pedidos online serve para localizar o que merece investigação: frete, embalagem, devoluções, taxas ou trabalho interno. Repetir a mesma estrutura com dados reais torna a comparação útil; mudar as hipóteses sem registrá-las produz uma precisão que a operação não tem.